Vi har sedan SEB justerade boräntan för 10 dagar sedan en knappt 28% lägre kostnad för våra bolån, i absoluta tal innebär det att vi gått från ca 3500 kr/mån till ca 2500 kr/mån (0,85%) för att betala ränta på våra dryga 3,5 Mkr i bolån, rekordlågt! Trots det, vi fortsätter att amortera 5 000 kr/mån för att nå vårt mål om <70% belåningsgrad till 2024.
5- och 10-åriga räntan har skjutit iväg en del sedan botten i april medan de korta räntorna mestadels gått sidledes, vi lär fortsätta med rörligt men jag funderar på att slå ihop våra 3 lån till 2, bara krångligt att ha fler. Hursom blir det en spännande diskussion med banken när det är dags för villkorsförlängning i höst, får vi behålla marginalen?
På byggahus.se kan ni jämföra era boräntor och förutsättningar med ca 1500 andra.
måndag 29 juni 2015

torsdag 18 juni 2015
Inköp SPFF ETF
Börsen fortsätter sakta neråt och det lyser allt mindre illrött i bevakningslistan. En av de gröne är GlobalXfunds SPFF som jag använde junis månadspeng till att plocka upp 250 st för 14,27$ idag efter att dollarn närmat sig 8 kr. Jag gillar riskspridningen som ETF:en erbjuder då den innehåller 50 st preffar, knappt 7% direktavkastning gör att de årliga utdelningarna nu är drygt 19 000 kr, YoC 5,22%.
Snart dags att summera Q2 2015, ett bra kvartal för familjen vadVivill på många sätt, tills dess - glad midsommar!
Snart dags att summera Q2 2015, ett bra kvartal för familjen vadVivill på många sätt, tills dess - glad midsommar!
fredag 12 juni 2015
Att göra ingenting?
Vissa dagar när det är mycket med allt av jobb, familj, hus å måsten och jag känner att jag inte hinner, eller snarare orkar, med sånt jag skulle vilja ha mer av - utflykter med familjen, träningspass, middagar ute utan barn, analysera och köpa aktier, etc - så försöker jag ändå tänka att göra "ingenting" också för oss närmre vårt mål eftersom det (oftast) är gratis. Ett parti schack med femåringen, äta matlådor, vattna odlingarna, leka på tomten med barnen eller planera för framtiden med fru vadVivill, de duger rätt långt, och under tiden läggs pengarna på hög i väntan på investeringsmöjligheter. Men ibland kommer frustrationen ändå... det är svårt med balansen, det kanske det alltid kommer, eller rent av bör, vara?
Vi har ju bestämt oss för att göra vad vi vill år 2024, det känns rätt långt bort i vardagen även om det går att följa en långsam stadig progress. Skönt då att känna att med en +10-årig investeringshorisont är det svårt att göra ödesdigra felköp idag med våra förutsättningar, och en utebliven investering behöver man ju inte ångra även om jag undrar varför jag inte tog in Systemair när de stod i < 110 kr, eller Protector i december när de hickade till runt 33 Nok, eller Bank of Nova Scotia när jag var några cent ifrån att få igenom en köporder på <49$ i mars. Men, chanserna kommer igen, om inte i de bolagen så kommer andra, och med 9 år kvar innan pengarna ska användas är det ju inte så bråttom? Ändå är jag sugen på att öka i t ex Elekta nu när den fallit 10% sen inköpet i maj...
Vi har ju bestämt oss för att göra vad vi vill år 2024, det känns rätt långt bort i vardagen även om det går att följa en långsam stadig progress. Skönt då att känna att med en +10-årig investeringshorisont är det svårt att göra ödesdigra felköp idag med våra förutsättningar, och en utebliven investering behöver man ju inte ångra även om jag undrar varför jag inte tog in Systemair när de stod i < 110 kr, eller Protector i december när de hickade till runt 33 Nok, eller Bank of Nova Scotia när jag var några cent ifrån att få igenom en köporder på <49$ i mars. Men, chanserna kommer igen, om inte i de bolagen så kommer andra, och med 9 år kvar innan pengarna ska användas är det ju inte så bråttom? Ändå är jag sugen på att öka i t ex Elekta nu när den fallit 10% sen inköpet i maj...
onsdag 13 maj 2015
Inköp Elekta efter vinstvarning
Idag släppte Elekta ett pressmedelande med en bunt negativa nyheter inför bokslutet 2 juni:
- Resultat om 1,4 Mdr före engångsposter om 158 Mkr, förväntad ebita 2,3 Mdr enligt SME.
- Nettoomsättning om 10,8 Mdr, förväntat 11,9 Mdr enligt SME.
- Orderingången 11,9 Mdr mot förväntade 13,2 Mdr enligt SME.
- Orderstocken har utvärderats och ordrar värda 700 Mkr har avbokats.
- Ovanstående skylls huvudsakligen på svag utveckling i USA.
Jag ser det som utmärkt köpläge, långsiktigt känns Elekta som ett finfint tillskott i portföljen. Ett bolag som jag vid flera tillfällen lagt köporder på sedan de kom in på bevakningslistan, men aldrig fått fatt i några aktier. Nu var jag därför lite för het på gröten och tog in 500 st kring dryga 60 kr, kursen stängde på 58,95 efter ett ras på ca 22%, men nivån känns helt ok (köptak ca 65). Återstår att se om det blir ett fall av "... a great company gets into temporary trouble... We want to but them when they're on the operating table."
Årliga utdelningarna ökade därmed en tusenlapp till ca 18 000 kr. YoC 5,3% totalt.
Årliga utdelningarna ökade därmed en tusenlapp till ca 18 000 kr. YoC 5,3% totalt.
fredag 1 maj 2015
Inköp av Klövern pref
Efter drygt 3 månaders stiltje på köpfronten blev det igår 100 st Klövern pref till 336 kr/st, vilket adderar 2 000 friska kr till utdelningarna.
Kassan har fortsatt växa till närmare 400 tkr men nu är aktieportföljen större för första gången. Utdelningstakten är uppe i ca 17 000 kr på årsbasis (knappt 5,5% YoC).
söndag 12 april 2015
Boräntan - förhandlingstips
Vill slå ett slag för Byggahus jämförelsesida för boräntor, ett utmärkt verktyg vid förhandlingen med banken om räntan. Ca 1200 bankkunder has rapporterat in förutsättningar kring ränta, lånebelopp, belåningsgrad, bank, bindningstider etc för sina ca 2,5 mdr i bolån. Boräntan som för många, liksom för oss, är en av de största fasta kostnaderna och därmed viktig att minska för att nå målen.
När SEB justerade räntan 18 mars landade vår 3-månadersränta på 1,17% (vi skulle då ligga runt plats 20 i jämförelseligan på byggahus), tyvärr hann vi då inte få glädje av Riksbankens sänkning samma dag som nu gjort att Stibor 90d blivit negativ. Kikar man på upplåningsräntan (som SEB-kunders boränta baseras på) skulle den idag ge oss exakt 1,0% om bolånen räntejusterades idag, vi får se va de blir till midsommar! Pengar har sällan varit så billiga som nu.
När SEB justerade räntan 18 mars landade vår 3-månadersränta på 1,17% (vi skulle då ligga runt plats 20 i jämförelseligan på byggahus), tyvärr hann vi då inte få glädje av Riksbankens sänkning samma dag som nu gjort att Stibor 90d blivit negativ. Kikar man på upplåningsräntan (som SEB-kunders boränta baseras på) skulle den idag ge oss exakt 1,0% om bolånen räntejusterades idag, vi får se va de blir till midsommar! Pengar har sällan varit så billiga som nu.
lördag 4 april 2015
Kvartalsrapport Q1 2015
Översikt
Ett kvartal i linje med budget, obs. att jämförelsesiffran (dvs budget) är genomsnittet för hela året, inte siffrorna för just första kvartalet. Det slår på vissa poster, mer om det nedan.

Sparande
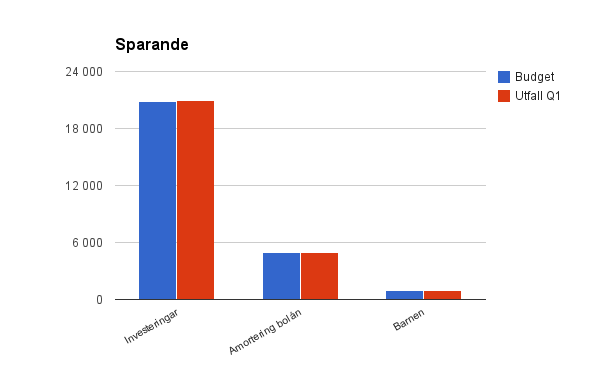
Under första kvartalet gjordes tre köp (Ratos, Bonheur och Nordea) för ca 55 000 vilket är mindre än vad målen stipulerar för 2015-2016 eftersom kassan ska omsättas också, men i linje med de månatliga avsättningarna (ca 63 000 i budget för Q1).

Utdelningar har kommit in från Akelius, Nordea, Castellum och NCC á totalt ca 3 700 kr. Nuvarande utdelningstakt ca 15 000 kr/år, mindre än budget pga färre inköp men ökningen kommer senare istället som grafen visar. En hel del inköp behöver göras för att nå nivåerna följande kvartal vilket givet börsläget är utmanande, om det består får kassan byggas på.

Sammantaget medför ovan att kassan växt och nu uppgår till ca 375 000 kr.

Barnspar och bolåneamortering enligt budget - 3 000 resp. 15 000 kr för perioden.
Boende

Räntekostnaden blev lite högre än budget då vi räknat med successivt lägre ränta under året vilket påverkar genomsnittet, räntekostnaden för Q2 är redan klar och kommer bli ca 30% (!) lägre så att hålla budget på helåret blir inget problem. Liknande gäller för elförbrukningen då jan-mars är de månader med högst elförbrukning, vi gjorde av med 4500 kWh knappt. Den bortglömda elkostnaden för nersäkring av huset drog upp övrigt-posten.
Fritid, nöjen mm
Här har vi budgetens "svarta får", det finns ingen närmare uppföljning av vad pengarna går till mer än att fru vadVivill står för ca 70% och att varsitt sparande är inkluderat om 2 000 kr/mån för inköp, t ex av utrustning till våra fritidsaktiviteter. Min gissning om vad som sticker ut är att perioden innehållit en del klädinköp, medlemsavgifter för fritidsaktiviteter samt att flera närstående behagat fylla jämnt vilket drivit födelsedagskostnader.Dagligvaror
När budgeten togs fram hade vi ingen koll på denna post utan det uppskattades utifrån en gissning om historik, nu har den kartlagts under Q1 och vi ligger strax under uppskattningen om 7 000 kr/mån!

Upplevelser, kapitalvaror etc
En middag ute med barnvakt och en resa till fjällen som blev riktigt lyckad hanns med under perioden. Vi hade grymt väder och äldsta sonen lärde sig åka själv i stora backar, häftig känsla. När 3 familjer delar stuga, lagar majoriteten av middagarna hemma och barnen är under 7 år behöver inte en fjällvecka bli särskilt dyr trots allehanda "lyx". Nu tar vi inte upp kostnaden för boendet här då den uppstod i somras när boendet bokades (6 000 kr), men drygt 6 000 ytterligare för liftkort, mat, ~150 mil bilresa, hotellövernattning på vägen upp och några restaurangbesök tycker jag är en riktigt prisvärd vecka!
Bil
Hög kostnad för bil under Q1, dels pga den först i slutet av mars omvandlades från personalbil till förmånsbil (när jag började ny tjänst) och dels pga låg inkomst under föräldraledighet som gör bruttoavdraget ofördelaktigt. Kommer minska kommande kvartal med förmånsvärde om 2 200 kr/mån (brutto!) så budget bör nås sett till helåret.
Barnen
Övrigt
Inget anmärkningsvärt, innehåller tämligen fasta kostnader för CSN, försäkringar och välgörenhet (som blev lite mer än tänkt i budget).
Prenumerera på:
Inlägg (Atom)