Vill slå ett slag för Byggahus jämförelsesida för boräntor, ett utmärkt verktyg vid förhandlingen med banken om räntan. Ca 1200 bankkunder has rapporterat in förutsättningar kring ränta, lånebelopp, belåningsgrad, bank, bindningstider etc för sina ca 2,5 mdr i bolån. Boräntan som för många, liksom för oss, är en av de största fasta kostnaderna och därmed viktig att minska för att nå målen.
När SEB justerade räntan 18 mars landade vår 3-månadersränta på 1,17% (vi skulle då ligga runt plats 20 i jämförelseligan på byggahus), tyvärr hann vi då inte få glädje av Riksbankens sänkning samma dag som nu gjort att Stibor 90d blivit negativ. Kikar man på upplåningsräntan (som SEB-kunders boränta baseras på) skulle den idag ge oss exakt 1,0% om bolånen räntejusterades idag, vi får se va de blir till midsommar! Pengar har sällan varit så billiga som nu.
söndag 12 april 2015

lördag 4 april 2015
Kvartalsrapport Q1 2015
Översikt
Ett kvartal i linje med budget, obs. att jämförelsesiffran (dvs budget) är genomsnittet för hela året, inte siffrorna för just första kvartalet. Det slår på vissa poster, mer om det nedan.

Sparande
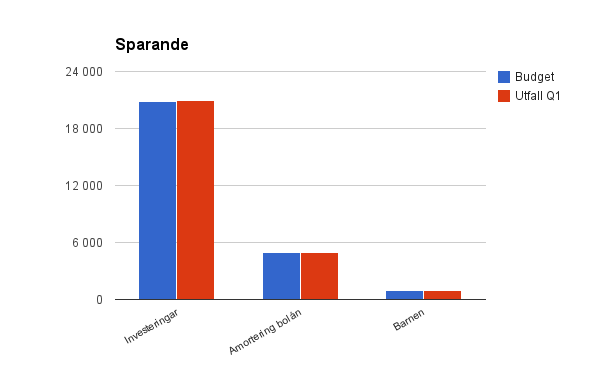
Under första kvartalet gjordes tre köp (Ratos, Bonheur och Nordea) för ca 55 000 vilket är mindre än vad målen stipulerar för 2015-2016 eftersom kassan ska omsättas också, men i linje med de månatliga avsättningarna (ca 63 000 i budget för Q1).

Utdelningar har kommit in från Akelius, Nordea, Castellum och NCC á totalt ca 3 700 kr. Nuvarande utdelningstakt ca 15 000 kr/år, mindre än budget pga färre inköp men ökningen kommer senare istället som grafen visar. En hel del inköp behöver göras för att nå nivåerna följande kvartal vilket givet börsläget är utmanande, om det består får kassan byggas på.

Sammantaget medför ovan att kassan växt och nu uppgår till ca 375 000 kr.

Barnspar och bolåneamortering enligt budget - 3 000 resp. 15 000 kr för perioden.
Boende

Räntekostnaden blev lite högre än budget då vi räknat med successivt lägre ränta under året vilket påverkar genomsnittet, räntekostnaden för Q2 är redan klar och kommer bli ca 30% (!) lägre så att hålla budget på helåret blir inget problem. Liknande gäller för elförbrukningen då jan-mars är de månader med högst elförbrukning, vi gjorde av med 4500 kWh knappt. Den bortglömda elkostnaden för nersäkring av huset drog upp övrigt-posten.
Fritid, nöjen mm
Här har vi budgetens "svarta får", det finns ingen närmare uppföljning av vad pengarna går till mer än att fru vadVivill står för ca 70% och att varsitt sparande är inkluderat om 2 000 kr/mån för inköp, t ex av utrustning till våra fritidsaktiviteter. Min gissning om vad som sticker ut är att perioden innehållit en del klädinköp, medlemsavgifter för fritidsaktiviteter samt att flera närstående behagat fylla jämnt vilket drivit födelsedagskostnader.Dagligvaror
När budgeten togs fram hade vi ingen koll på denna post utan det uppskattades utifrån en gissning om historik, nu har den kartlagts under Q1 och vi ligger strax under uppskattningen om 7 000 kr/mån!

Upplevelser, kapitalvaror etc
En middag ute med barnvakt och en resa till fjällen som blev riktigt lyckad hanns med under perioden. Vi hade grymt väder och äldsta sonen lärde sig åka själv i stora backar, häftig känsla. När 3 familjer delar stuga, lagar majoriteten av middagarna hemma och barnen är under 7 år behöver inte en fjällvecka bli särskilt dyr trots allehanda "lyx". Nu tar vi inte upp kostnaden för boendet här då den uppstod i somras när boendet bokades (6 000 kr), men drygt 6 000 ytterligare för liftkort, mat, ~150 mil bilresa, hotellövernattning på vägen upp och några restaurangbesök tycker jag är en riktigt prisvärd vecka!
Bil
Hög kostnad för bil under Q1, dels pga den först i slutet av mars omvandlades från personalbil till förmånsbil (när jag började ny tjänst) och dels pga låg inkomst under föräldraledighet som gör bruttoavdraget ofördelaktigt. Kommer minska kommande kvartal med förmånsvärde om 2 200 kr/mån (brutto!) så budget bör nås sett till helåret.
Barnen
Övrigt
Inget anmärkningsvärt, innehåller tämligen fasta kostnader för CSN, försäkringar och välgörenhet (som blev lite mer än tänkt i budget).
måndag 30 mars 2015
Tips för att minska elkostnaderna
Nu när jag sitter å sammanställer årets första kvartal hittade jag en utgift för el som påminde mig att skriva detta inlägg om 2, kanske lite mindre vanliga, tips till villaägare för att sänka elkostnaderna
För ca 2 år sedan skaffade vi ELIQ-online, en trevlig mackapär som via en app visar elförbrukningen momentant i huset, lite historik och jämförelsedata med liknande hushåll. Förutom att det är trevligt att ha koll på kostnaderna så var en poäng att identifiera onödiga strömförbrukare. Således "elbesiktade" jag huset när grunkan installerats (tar 5 min) och gick rum för rum och noterade förbrukningen då strömkällorna slogs på. Till min förvåning hittade jag t ex att vi då fortfarande körde ett dussintal halogen-lampor á >25W styck, särskilt intressant blir det i jämförelse med vad husets frånluftsvärmepump förbrukar, lamporna drog knappt hälften av energin som går åt för pumpen att värma hela huset när det är plusgrader ute!
Halogenlamporna är nu ett minne blott och har successivt ersatts med LED. Den kanske största vinsten är att eliq-appen bidrar till ett mer energismart hem genom att åtminstone jag tittar på appen titt som tätt för att se så inget onödigt är igång - huset ska ligga på knappa 200W när de går "på tomgång" och ca 800W när det värms med kompressorn om allt är rätt inställt. Trimning av värmepumpar är ett helt eget kapitel och det lämnar jag därhän för nu, den som vill ge sig hän startar lämpligen med Värmepumpsforum.
Hur va de då med den där el-utgiften, jo i höstas kom jag på att ytterligare ett sätt att minska el-kostnaden är att säkra ner huset från 20A till 16A (nätavgiften minskar med en dryg hundring/månad), vilket krävde att en elektriker kommer ut å fipplar i mätarskåpet. Att köra på 16A förutsätter att du tillräckligt sällan belastar huset med mer än 11 kw lite drygt - med ett modernt hus ska 16A normalt inte ställa till problem. Säkringen gick endast en gång under vintern när diskmaskinen, torkskåpet, vattenkokaren och spisen var igång samtidigt - det får de va värt!
Vi ligger nu på en årsförbrukning på drygt 11 000 kWh, varav 7 000 till uppvärmning för en enplansvilla på knappt 140 kvm med en genomsnittlig inomhustemperatur på knappt 22 grader (ja det är onödigt varmt, men fru vadVivill insisterar) och eldar därför också ca 3 kubik per år. Vad gör du åt din elförbrukning?
För ca 2 år sedan skaffade vi ELIQ-online, en trevlig mackapär som via en app visar elförbrukningen momentant i huset, lite historik och jämförelsedata med liknande hushåll. Förutom att det är trevligt att ha koll på kostnaderna så var en poäng att identifiera onödiga strömförbrukare. Således "elbesiktade" jag huset när grunkan installerats (tar 5 min) och gick rum för rum och noterade förbrukningen då strömkällorna slogs på. Till min förvåning hittade jag t ex att vi då fortfarande körde ett dussintal halogen-lampor á >25W styck, särskilt intressant blir det i jämförelse med vad husets frånluftsvärmepump förbrukar, lamporna drog knappt hälften av energin som går åt för pumpen att värma hela huset när det är plusgrader ute!
Halogenlamporna är nu ett minne blott och har successivt ersatts med LED. Den kanske största vinsten är att eliq-appen bidrar till ett mer energismart hem genom att åtminstone jag tittar på appen titt som tätt för att se så inget onödigt är igång - huset ska ligga på knappa 200W när de går "på tomgång" och ca 800W när det värms med kompressorn om allt är rätt inställt. Trimning av värmepumpar är ett helt eget kapitel och det lämnar jag därhän för nu, den som vill ge sig hän startar lämpligen med Värmepumpsforum.
Hur va de då med den där el-utgiften, jo i höstas kom jag på att ytterligare ett sätt att minska el-kostnaden är att säkra ner huset från 20A till 16A (nätavgiften minskar med en dryg hundring/månad), vilket krävde att en elektriker kommer ut å fipplar i mätarskåpet. Att köra på 16A förutsätter att du tillräckligt sällan belastar huset med mer än 11 kw lite drygt - med ett modernt hus ska 16A normalt inte ställa till problem. Säkringen gick endast en gång under vintern när diskmaskinen, torkskåpet, vattenkokaren och spisen var igång samtidigt - det får de va värt!
Vi ligger nu på en årsförbrukning på drygt 11 000 kWh, varav 7 000 till uppvärmning för en enplansvilla på knappt 140 kvm med en genomsnittlig inomhustemperatur på knappt 22 grader (ja det är onödigt varmt, men fru vadVivill insisterar) och eldar därför också ca 3 kubik per år. Vad gör du åt din elförbrukning?
söndag 29 mars 2015
Vad händer?
Ja, inte mycket på ett sätt. Har förvisso avslutat föräldraledighet, skolat in minstingen och börjat ny tjänst under mars men inte köpt en aktie på 2,5 månad, när jag väl hittade Systemair började nån storbank följa de också och kursen drog iväg 10%. Övriga svenska bolag på bevakningslistan är inte särskilt nära att erbjuda lockande köpnivåer heller. Tråkigt, men tålamod är en dygd sägs det.
Utdelningar från Castellum och Nordea livade iallafall upp veckan, 1150 kr resp. 1442 kr trillade in.
Nu vänds blickarna västerut istället, dock längre än Oslobörsen och Bonheur, som går som tåget, dvs dåligt, men jag uthärdar bättre tider, precis som SJ's kunder. Har senaste tiden läst in mig på Bank of Nova Scotia efter att långsiktig investering uppmärksammade mig på den kanadensiska banken. Nu när priset gått under 50$ skulle det kunna lysa grönt i köpkolumnen på bevakningslistan... Annars kanske de där gröna traktorerna såhär till vårbruket kan bjuda på kurser <85$? SPFF ETF känns som ett tråkigt, säkert val men med en dollar på närmare 8,60 blir jag ändå lite tveksam. Ambivalensen fortsätter.
Snart är det dags för bloggens första kvartalsrapport!
Utdelningar från Castellum och Nordea livade iallafall upp veckan, 1150 kr resp. 1442 kr trillade in.
Nu vänds blickarna västerut istället, dock längre än Oslobörsen och Bonheur, som går som tåget, dvs dåligt, men jag uthärdar bättre tider, precis som SJ's kunder. Har senaste tiden läst in mig på Bank of Nova Scotia efter att långsiktig investering uppmärksammade mig på den kanadensiska banken. Nu när priset gått under 50$ skulle det kunna lysa grönt i köpkolumnen på bevakningslistan... Annars kanske de där gröna traktorerna såhär till vårbruket kan bjuda på kurser <85$? SPFF ETF känns som ett tråkigt, säkert val men med en dollar på närmare 8,60 blir jag ändå lite tveksam. Ambivalensen fortsätter.
Snart är det dags för bloggens första kvartalsrapport!
tisdag 17 mars 2015
Analys Systemair
Systemair har den i dessa dagar ovanliga kombinationen av förhållandevis lågt P/E-tal (~10) och hygglig tillväxt (>10%). Liksom det enda bolag jag publicerat en analys kring tidigare (NCC) verkar även detta underanalyserat i bloggosfären. Jag hörde talas om det för första gången överhuvudtaget när Xperimentinvest köpte i början av januari men när jag sökte efter analyser var det enda jag fann ett omnämnande i Sparpodden #67 (tas upp 50:30 in i sändningen). Värt att kika lite närmare på! Som jag nämnde i en kommentar kring ncc-analysen ser jag att huvudpoängen för mig med att göra den här typen av "analyser" är att säkerställa följande:
Systemair beskriver sin affärsidé som "att med enkelhet och pålitlighet som kärnvärden utveckla, tillverka och marknadsföra ventilationsprodukter av hög kvalitet". Koncernen som grundades 1974 omfattar verksamheter i 45 länder genom 56 bolag, 22 fabriker och 4500 medarbetare - inte helt lätt att överblicka för en amatör. Omsättningen uppgick till 5,3 miljarder senaste räkenskapsåret (som är brutet, maj-apr) och bolaget är noterat på Mid Cap. VD och koncernchef sedan 1986 är Gerald Engström, en av tre grundare från 1974 (som det för övrigt verkar finnas en viss historik kring).

Bolaget har haft positiv underliggande tillväxt 20 kvartal i rad - trots att de är underleverantör till den den cykliska byggbranschen och har en femtedel av omsättningen i Ryssland. Utöver organisk tillväxt har Systemair förvärvat i en imponerande takt. Alldeles nyligen köptes ett tyskt energiteknikbolag med 17 anställda och ~20 miljoner i omsättning. 2013 genomfördes det största förvärvet hittills i tyska Menerga (omsättning 0,5 Mdr SEK), så det investeras i smått som stort, men som med många av investeringarna tar det tid att öka lönsamheten, kommenterade VD i senaste kvartalsrapporten. På sidan 6 i samma rapport kan man läsa om Systemairs strategier för att nå sina mål, de viktigaste tycker jag är:


Finansiella mål och långsiktig historik
Tillväxt: att uppnå en genomsnittlig årlig omsättningstilllväxt på minst tolv procent över en konjunkturcykel (inkl. organisk tillväxt och förvärv). I snitt 12,2% senaste tio åren.
Lönsamhet: Att uppnå en genomsnittlig rörelsemarginal på lägst tio procent över en konjunkturcykel. Här har man inte riktigt lyckats, 9,5% i snitt senaste tio åren och 8,2% sista fem.
Finansiellt: Soliditeten ska inte understiga 30 procent. Pendlat kring 40-50% senaste 5 åren.
Utdelning: cirka 30% av resultatet efter skatt. 36% 2013/2015 (3 kr/aktie). Sänktes 2009 och 2012.
Intjäningsförmågan hos Systemair?
Vinsten/aktie låg de senaste tio åren länge kring 4-5 kr/aktie medan större kliv har tagits senaste åren (8,4 2012/2013 resp. 10,1 2013/2014), med ett antagande om att de lyckas hålla senaste årens vinstnivå tycker jag att en rimligt uthållig intjäningsförmåga är 9 kr. Med kurser kring 110 kr blir P/E på förra årets vinst vpa knappt 11 och 12,2 på hållbar VPA. Motiverat P/E sätter jag till 13 med tanke på fortsatta tillväxtmöjligheter, men samtidigt är historien kort på de vinstnivåer som antas (P/E har pendlat mellan ~10-22 senaste 5 åren).
Värdering av Systemair
Förutom intjäningsförmåga och motiverat P/E beror värderingen också av direktavkastningen och utdelningstillväxten. Systemairs utdelningspolicy säger att ca 30% av årets resultat efter skatt ska delas ut till aktieägarna. Skälig utdelningstillväxt sätter jag till 8%. Med en viktning av utdelningstillväxten med 1/3 och intjäningsförmågan 2/3 så blir Systemair intressant omkring 100-105 kr.
Sammanfattning
Systemair verkar i en fragmenterad bransch där förmågan att göra förvärven lönsamma (befintliga och kommande) kommer vara avgörande för Systemairs framtida värdeutveckling. Diversifieringen bland kunder och marknader skänker viss stabilitet i kontrast till den cykliska byggbranschen. Färna Invest (Gerald Engströms helägda privata bolag) med 42% av aktierna framstår som en stabil ägare. Jag gillar att Gerald initierat ett optionsprogram under Q3 där Färna Invest ställt ut 520 000 köpoptioner (dvs ingen utspädningseffekt eller kostnad uppstår för Systemair) till 19 personer i ledande befattning. Strategier och satsningar som görs framstår sunda och jag tror att det därmed finns goda skäl att tillväxten kommer fortsätta i Systemair, större frågetecken finns kring huruvida lönsamhetsmål kommer nås, särskilt för förvärvade bolag, och 2 utdelningssänkningar senaste 6 åren ger inga plus i kanten. Jag är dock beredd att ge bolaget mitt förtroende och kryper kursen ner några kr kan jag tänka mig åtminstone en första position i Systemair.
Hur går dina tankar kring Systemair?
- bolaget sysslar med något som fungerar imorrn och om 10 år
- inte betala för högt pris
- det finns möjlighet till rimliga utdelningar
Systemair beskriver sin affärsidé som "att med enkelhet och pålitlighet som kärnvärden utveckla, tillverka och marknadsföra ventilationsprodukter av hög kvalitet". Koncernen som grundades 1974 omfattar verksamheter i 45 länder genom 56 bolag, 22 fabriker och 4500 medarbetare - inte helt lätt att överblicka för en amatör. Omsättningen uppgick till 5,3 miljarder senaste räkenskapsåret (som är brutet, maj-apr) och bolaget är noterat på Mid Cap. VD och koncernchef sedan 1986 är Gerald Engström, en av tre grundare från 1974 (som det för övrigt verkar finnas en viss historik kring).
Bolaget har haft positiv underliggande tillväxt 20 kvartal i rad - trots att de är underleverantör till den den cykliska byggbranschen och har en femtedel av omsättningen i Ryssland. Utöver organisk tillväxt har Systemair förvärvat i en imponerande takt. Alldeles nyligen köptes ett tyskt energiteknikbolag med 17 anställda och ~20 miljoner i omsättning. 2013 genomfördes det största förvärvet hittills i tyska Menerga (omsättning 0,5 Mdr SEK), så det investeras i smått som stort, men som med många av investeringarna tar det tid att öka lönsamheten, kommenterade VD i senaste kvartalsrapporten. På sidan 6 i samma rapport kan man läsa om Systemairs strategier för att nå sina mål, de viktigaste tycker jag är:
- ...brett produktsortiment med fokus på energieffektiva ventilationsprodukter
- Väldiversifierad kundbas gör oss mindre utsatta vid konjunktursvängningar.
- Förvärvs- och etableringsstrategi, med tidig närvaro på tillväxtmarknader för att öka marknadsandelar
Utvecklingen under innevarande räkenskapsår (maj-jan 2014/2015)
De senaste 9 månaderna har omsättningen ökat nästan 9% - organiskt 2%, förvärvad tillväxt 4% och valutaeffekter 3%. "Tillväxten är god i Norden, framförallt Danmark och Finland. Fortsatt osäkerhet råder i delar av Europa, Ryssland och Ukraina. I Västeuropa hade vi en god tillväxt i Tyskland, Belgien, Spanien och Portugal. Övriga marknader utvecklades mycket positivt, där framförallt Turkiet och Indien bidrog." VD nämner i kvartalsrapporten från 5 mars också att de "arbetar intensivt med våra lågpresterande bolag och utvecklingen går åt rätt håll.Vi kommer att fortsätta att göra förvärv och investerar ytterligare i modern produktionsutrustning samt i marknadsföring. Vi har en långsiktig strategi som har visat sig fungera väl och kommer att ge oss både tillväxt och förbättrad lönsamhet". Låter klokt, vi får hoppas att lönsamheten ökar närmsta kvartalen.
Omsättning och tillväxt fördelas på marknaderna enligt följande:
Finansiella mål och långsiktig historik
Tillväxt: att uppnå en genomsnittlig årlig omsättningstilllväxt på minst tolv procent över en konjunkturcykel (inkl. organisk tillväxt och förvärv). I snitt 12,2% senaste tio åren.
Lönsamhet: Att uppnå en genomsnittlig rörelsemarginal på lägst tio procent över en konjunkturcykel. Här har man inte riktigt lyckats, 9,5% i snitt senaste tio åren och 8,2% sista fem.
Finansiellt: Soliditeten ska inte understiga 30 procent. Pendlat kring 40-50% senaste 5 åren.
Utdelning: cirka 30% av resultatet efter skatt. 36% 2013/2015 (3 kr/aktie). Sänktes 2009 och 2012.
Intjäningsförmågan hos Systemair?
Vinsten/aktie låg de senaste tio åren länge kring 4-5 kr/aktie medan större kliv har tagits senaste åren (8,4 2012/2013 resp. 10,1 2013/2014), med ett antagande om att de lyckas hålla senaste årens vinstnivå tycker jag att en rimligt uthållig intjäningsförmåga är 9 kr. Med kurser kring 110 kr blir P/E på förra årets vinst vpa knappt 11 och 12,2 på hållbar VPA. Motiverat P/E sätter jag till 13 med tanke på fortsatta tillväxtmöjligheter, men samtidigt är historien kort på de vinstnivåer som antas (P/E har pendlat mellan ~10-22 senaste 5 åren).
Värdering av Systemair
Förutom intjäningsförmåga och motiverat P/E beror värderingen också av direktavkastningen och utdelningstillväxten. Systemairs utdelningspolicy säger att ca 30% av årets resultat efter skatt ska delas ut till aktieägarna. Skälig utdelningstillväxt sätter jag till 8%. Med en viktning av utdelningstillväxten med 1/3 och intjäningsförmågan 2/3 så blir Systemair intressant omkring 100-105 kr.
Sammanfattning
Systemair verkar i en fragmenterad bransch där förmågan att göra förvärven lönsamma (befintliga och kommande) kommer vara avgörande för Systemairs framtida värdeutveckling. Diversifieringen bland kunder och marknader skänker viss stabilitet i kontrast till den cykliska byggbranschen. Färna Invest (Gerald Engströms helägda privata bolag) med 42% av aktierna framstår som en stabil ägare. Jag gillar att Gerald initierat ett optionsprogram under Q3 där Färna Invest ställt ut 520 000 köpoptioner (dvs ingen utspädningseffekt eller kostnad uppstår för Systemair) till 19 personer i ledande befattning. Strategier och satsningar som görs framstår sunda och jag tror att det därmed finns goda skäl att tillväxten kommer fortsätta i Systemair, större frågetecken finns kring huruvida lönsamhetsmål kommer nås, särskilt för förvärvade bolag, och 2 utdelningssänkningar senaste 6 åren ger inga plus i kanten. Jag är dock beredd att ge bolaget mitt förtroende och kryper kursen ner några kr kan jag tänka mig åtminstone en första position i Systemair.
Hur går dina tankar kring Systemair?
söndag 22 februari 2015
Långsiktig utdelningsprognos
Tänkte gå igenom simulering och prognos av hur vi ligger till i förhållande till målet för att kunna göra vadVivill, med fokus på den passiva inkomsten genom aktieutdelning (kostnadssidan är rätt enkel och bygger på en extrapolering av budgeten med vissa justeringar pga ändrade förhållanden, mer om den delen framöver). Jag har inte hittat så mycket om utdelningsprognoser i bloggosfären men åtminstone 40%20år har för 5-6 år sedan gjort inlägg på temat och också konstruerat en excel-mall för ändamålet (upptäckte jag efter att ha byggt en egen mall, men de var inte helt olika till uppbyggnaden)
Vad gäller utdelningarna så börjar vi att kika på hur de utvecklats från 2014 till 2015 nu när alla innehav gjort årsbokslut, följande utdelningar har kommunicerats (2014 inom parantes):
Industrivärden: 6,25 kr (5,5)
Mekonomen: 7 kr (7)
Ratos: 3,25 kr (3)
Bonheur: 2,5 Nkr (7)
Protector: 2 Nkr (1,75)
NCC: 12 kr (12)
Akelius: 20 kr (20)
Nordea: 0,62 € (0,43)
Castellum: 4,6 kr (4,25)
Det medför en blygsam utdelningstillväxt á 0,5% (givet dagens valutakurser och antal aktier/innehav) och ökning av yield of cost till 5,43% (5,4%). En bra bit under vårt antagande om årlig utdelningstillväxt (6%), å andra sidan har YoC överträffats rejält (4,5%).
För att få fram vilken passiv inkomst vi kan förvänta oss en viss tidpunkt i framtiden utgår vi från följande principer:
Vad gäller utdelningarna så börjar vi att kika på hur de utvecklats från 2014 till 2015 nu när alla innehav gjort årsbokslut, följande utdelningar har kommunicerats (2014 inom parantes):
Industrivärden: 6,25 kr (5,5)
Mekonomen: 7 kr (7)
Ratos: 3,25 kr (3)
Bonheur: 2,5 Nkr (7)
Protector: 2 Nkr (1,75)
NCC: 12 kr (12)
Akelius: 20 kr (20)
Nordea: 0,62 € (0,43)
Castellum: 4,6 kr (4,25)
Det medför en blygsam utdelningstillväxt á 0,5% (givet dagens valutakurser och antal aktier/innehav) och ökning av yield of cost till 5,43% (5,4%). En bra bit under vårt antagande om årlig utdelningstillväxt (6%), å andra sidan har YoC överträffats rejält (4,5%).
För att få fram vilken passiv inkomst vi kan förvänta oss en viss tidpunkt i framtiden utgår vi från följande principer:
- aktuell utdelningsnivå erhålls genom befintliga innehavs senast kommunicerade utdelning (oavsett när på året utdelningarna de facto betalas ut) och antal aktier i innehavet just nu.
- för att räkna ut framtida utdelningsnivå adderas tre olika komponenter till den aktuella nivån:
- månadsvisa inköp enligt budget (utifrån att innehavet ger 4,5% direktavkastning)
- alla utdelningar antas ske en gång per år i juni (för enkelhets skull) som då omvandlas till ett extra inköp (även det innehavet antas ge 4,5% direktavkastning)
- en gång per år räknas den aktuella utdelningsnivån upp utifrån antagandet om 6% genomsnittlig utdelningstillväxt
- de närmsta två åren går utvecklingen att följa månadsvis (vilket harmoniserar med de mål som åskådliggörs här) medan det därefter känns som det räcker med att få en prognos för helåret
Ett exempel utifrån ovan och att vi vill se prognos för vår passiva inkomst vid 2015-12-31:
- aktuell utdelningsnivå jan 2015: 15 000 kr/år
- budgeten medger 11 st inköp till om i snitt 22 000 kr/mån, vi har också en kassa om ~320k som antas omsättas till aktier under 2015 = 242 000+320 000*4,5% = 25 290 kr/år ytterligare
- 1 st inköp från vårens utdelningar adderas till passiva inkomsten = aktuell nivå + 6 inköps utdelningsbidrag och 6 st från kassan = 15 000 + hälften från punkt 2 = 27 645*4,5% = 1244 kr
- prognos passiv inkomst 2015-12-31: 15000+25290+1244 = 41 534 kr/år = 3461 kr/mån
Det finns förstås en del saker som modellen inte tar hänsyn till såsom skatt, valutaeffekter, när inköpen egentligen görs, när utdelningarna faktiskt betalas ut etc men hela prognosen vilar på parametrar vars inverkan är långt större (inkomstutveckling, utdelningstillväxt etc). Om inte annat är det ett kul experiment för att se vad ränta-på-ränta-effekten innebär i praktiken, det händer rätt mycket varje år när portföljen är värd några miljoner! Jag fann det intressant att notera att vår totala YoC år 2024 (när vi antas nått målet) bara är drygt 6%, vilket då ger oss 20-25k/mån i passiv inkomst baserat på en portfölj där vi köpt aktier för drygt 4,6 Mkr varav endast 1 Mkr kommer från utdelningar, resten direkt från lönekontot.
Hur gör du utdelningsprognoser? Har vi missat något uppenbart? Hur ser du på relevansen i tioåriga prognoser med trubbigt indata?
Hur gör du utdelningsprognoser? Har vi missat något uppenbart? Hur ser du på relevansen i tioåriga prognoser med trubbigt indata?
onsdag 21 januari 2015
Ökat i Ratos och köpt Bonheur
Förra veckan utökades Ratos-innehavet med 300 st aktier till priset 44,6 kr. En första position om 250 st Bonheur till 72.5 kr/st hanns också med.
Ratos har det inte tillstött någon väsentlig information kring sen förra köpet (400 st) förutom att kursen backat knappt 10%. Arne säger 21/1 i dagens industri om nuvarande utdeningsnivå 3 kr att "från den nivån ska vi ha en stabil och jämn utdelningsutveckling". Jag tror fortsatt på bolaget.
Bonheur har det skrivits spaltmeter om av diverse bloggare (Lundaluppen, Riskminimeraren inlägg #1 och #2 m fl) och jag har inget särskilt att tillägga. Vill ha exponering mot energisektorn och dalande oljepris har förstås fått kursen på fall, vem vet om vi närmat oss botten. Kring 70 kr bedömer jag ändå nedsidan långsiktigt begränsad och förhoppningsvis finns det på sikt möjlighet till utdelningstillväxt även om 2015 sannolikt innebär en sänkning.
Swedbank avbröt tyvärr sitt "fall" så där får jag tålmodigt invänta aptitligare kurser, annars kan nästa månadsköp bli Klövern pref om inget markant händer under stundande rapportperiod.
Prenumerera på:
Inlägg (Atom)